Αγορά κατοικίας το 2026: φόροι, στεγαστικό δάνειο και νομικός έλεγχος
Η τιμή του ακινήτου είναι μόνο η αρχή. Στο συνολικό κόστος προστίθενται φόροι, έξοδα μεταβίβασης, χρηματοδότηση, ανακαίνιση και απρόβλεπτες δαπάνες. Παράλληλα, πρέπει να ελέγξετε τι ακριβώς αγοράζετε και αν μπορεί να χρησιμοποιηθεί όπως σχεδιάζετε.
Ο ασφαλής σχεδιασμός συνδυάζει οικονομική, φορολογική και νομική αξιολόγηση.
Ενημέρωση στοιχείων: 11 Οκτωβρίου 2026.
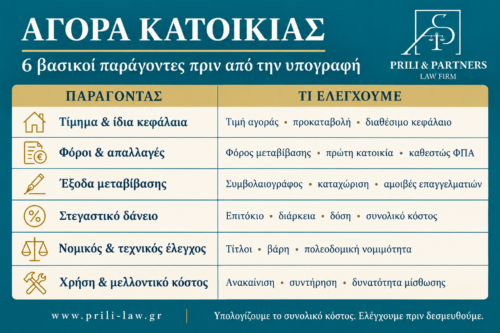
✍️Πόσο κοστίζει πραγματικά η αγορά;
Υπολογίστε:
● τίμημα και ίδια κεφάλαια,
● φόρο μεταβίβασης ή άλλο φορολογικό καθεστώς,
● συμβολαιογραφικά έξοδα και τέλη καταχώρισης,
● αμοιβές δικηγόρου, μηχανικού και μεσίτη,
● έξοδα δανείου, εξασφαλίσεων και ασφάλισης,
● ανακαίνιση και αποθεματικό για απρόβλεπτες δαπάνες.
✍️Ζητήστε αναλυτική εκτίμηση για το συγκεκριμένο ακίνητο. Ένα γενικό ποσοστό «εξόδων αγοράς» μπορεί να είναι παραπλανητικό. Μετά την αγορά υπολογίστε επίσης ΕΝΦΙΑ όπου οφείλεται, συντήρηση, ασφάλιση και κοινόχρηστα.
📌Φόρος μεταβίβασης ακινήτου
Όταν εφαρμόζεται φόρος μεταβίβασης, ο βασικός συντελεστής είναι 3% της φορολογητέας αξίας. Επιβάλλεται επιπλέον εισφορά 3% επί του κύριου φόρου υπέρ δήμων και κοινοτήτων. Η συνολική επιβάρυνση ανέρχεται έτσι σε 3,09%, χωρίς απαλλαγή ή ειδική μείωση. [1]
Για φορολογητέα αξία 200.000 ευρώ:
● κύριος φόρος: 6.000 ευρώ,
● πρόσθετη εισφορά: 180 ευρώ,
● σύνολο: 6.180 ευρώ.
Όπου εφαρμόζεται το αντικειμενικό σύστημα, αν το τίμημα είναι υψηλότερο από την αντικειμενική αξία, ο φόρος υπολογίζεται στο τίμημα. [2]
📌Απαλλαγή πρώτης κατοικίας
Υπό προϋποθέσεις, προβλέπεται απαλλαγή για κατοικία έως 200.000 ευρώ για άγαμο και 250.000 ευρώ για έγγαμο, με προσαυξήσεις για τέκνα και ειδικές ρυθμίσεις. Η επιλεξιμότητα εξαρτάται, μεταξύ άλλων, από τα δικαιώματα σε άλλα ακίνητα και τις στεγαστικές ανάγκες της οικογένειας. [1]
Ελέγξτε την απαλλαγή πριν από το συμβόλαιο. Δεν αρκεί η αγορά να χαρακτηρίζεται «πρώτη κατοικία» ούτε η πρώτη λήψη στεγαστικού δανείου.
📌Νεόδμητο ακίνητο και αναστολή ΦΠΑ
Η δυνατότητα υπαγωγής κατασκευαστών σε αναστολή ΦΠΑ για νέες οικοδομές έχει παραταθεί έως τις 31 Δεκεμβρίου 2026. [3] Η εφαρμογή της πρέπει να ελεγχθεί για το συγκεκριμένο ακίνητο και τον κατασκευαστή.
Ζητήστε επιβεβαίωση για:
● το φορολογικό καθεστώς της πώλησης,
● τον οφειλόμενο φόρο,
● τυχόν απαλλαγή.
Η αναστολή δεν συνεπάγεται συγκεκριμένη έκπτωση στην τιμή.
📌Η αναστολή εφαρμογής του άρθρου 41 του Κώδικα Φορολογίας Εισοδήματος για την υπεραξία από μεταβίβαση ακινήτων ισχύει επίσης έως τις 31 Δεκεμβρίου 2026. [4] Πρόκειται για διαφορετικό ζήτημα από τον φόρο μεταβίβασης του αγοραστή.
📌Στεγαστικό δάνειο: μην κοιτάτε μόνο τη δόση
Η μεγαλύτερη διάρκεια μειώνει συνήθως τη μηνιαία δόση, αλλά αυξάνει το συνολικό κόστος. Συγκρίνετε το σύνολο των πληρωμών μέχρι τη λήξη.
📖Παράδειγμα για δάνειο 150.000 ευρώ, με ισόποσες μηνιαίες δόσεις και ετήσια επιβάρυνση 4,12%:
|Διάρκεια|Μηνιαία δόση|Συνολική επιβάρυνση πέραν του κεφαλαίου|
|——–|———–:|————————————–:|
|25 έτη |801,73 € |90.518,33 € |
|30 έτη |726,54 € |111.554,01 € |
|40 έτη |638,15 € |156.311,48 € |
Υπολογισμοί με μηνιαίο συντελεστή 4,12%/12, σταθερό σε όλη τη διάρκεια, χωρίς έξοδα φακέλου, ασφάλιστρα ή άλλες χρεώσεις. Τα συνολικά ποσά υπολογίζονται από τη μη στρογγυλοποιημένη δόση. Πρόκειται για εκπαιδευτικό παράδειγμα, όχι τραπεζική προσφορά ή ΣΕΠΠΕ.
Η μετάβαση από τα 30 στα 40 έτη μειώνει τη δόση περίπου κατά 88 ευρώ, αλλά αυξάνει τη συνολική επιβάρυνση περίπου κατά 44.757 ευρώ.
📌Τόκος και αποπληρωμή κεφαλαίου
Κάθε δόση περιλαμβάνει τόκο και χρεολύσιο, δηλαδή ποσό που μειώνει το κεφάλαιο. Στο παράδειγμα των 30 ετών, από την πρώτη δόση των 726,54 ευρώ, περίπου 515 ευρώ αντιστοιχούν στην επιβάρυνση και 211,54 ευρώ μειώνουν το κεφάλαιο.
Ζητήστε πίνακα αποπληρωμής, ώστε να γνωρίζετε το υπόλοιπο του δανείου σε κάθε χρονική στιγμή.
Σταθερό ή κυμαινόμενο επιτόκιο;
Στο σταθερό επιτόκιο ελέγξτε αν ισχύει για όλη τη διάρκεια ή μόνο για τα πρώτα χρόνια. Αν μεταβάλλεται αργότερα, εξετάστε τους όρους του νέου επιτοκίου.
📌Στο κυμαινόμενο επιτόκιο ελέγξτε:
● τον δείκτη αναφοράς,
● το τραπεζικό περιθώριο,
● τη συχνότητα αναπροσαρμογής,
● τη δόση σε περίπτωση αύξησης του επιτοκίου.
Ζητήστε το Ευρωπαϊκό Τυποποιημένο Δελτίο Πληροφοριών — ESIS, το οποίο περιλαμβάνει στοιχεία για ποσό, διάρκεια, δόσεις, συνολικό κόστος, ετήσιο ποσοστό επιβάρυνσης και πρόωρη εξόφληση. [5]
Συγκρίνετε προσφορές με ίδιο ποσό και διάρκεια. Ελέγξτε επίσης τυχόν αποζημίωση πρόωρης εξόφλησης.
📌Νομικός και τεχνικός έλεγχος
Πριν από προκαταβολή ή άλλη δέσμευση, οργανώστε ανεξάρτητο έλεγχο τίτλων και ακινήτου. Εξετάστε:
● κυριότητα και δικαίωμα μεταβίβασης του πωλητή,
● αλληλουχία τίτλων και κτηματολογικές εγγραφές,
● υποθήκες, προσημειώσεις, κατασχέσεις και διεκδικήσεις,
● σύσταση οριζόντιας ή κάθετης ιδιοκτησίας και κανονισμό,
● νομική θέση αποθήκης, θέσης στάθμευσης και χώρων αποκλειστικής χρήσης,
● μισθώσεις ή δικαιώματα τρίτων.
Ο μηχανικός ελέγχει χωριστά την πολεοδομική και πραγματική κατάσταση, τα σχέδια, τυχόν αυθαίρετα, την Ηλεκτρονική Ταυτότητα Κτιρίου και τα απαιτούμενα τεχνικά στοιχεία. Η τραπεζική εκτίμηση δεν αντικαθιστά αυτούς τους ελέγχους.
📌Συμφωνία προκαταβολής
Η συμφωνία πρέπει να καθορίζει:
● τη φύση του ποσού,
● τις προθεσμίες,
● τις προϋποθέσεις ολοκλήρωσης,
● τι συμβαίνει αν προκύψει πρόβλημα στον έλεγχο,
● τι ισχύει αν δεν εγκριθεί το δάνειο.
Η επιστροφή της προκαταβολής δεν θεωρείται δεδομένη χωρίς έλεγχο της συμφωνίας.
Πριν από οποιαδήποτε πληρωμή, ζητήστε νομικό έλεγχο του εγγράφου και του τρόπου καταβολής. Η εγκύκλιος Ε.2075/2024 της ΑΑΔΕ αποσαφηνίζει τους κανόνες για την τραπεζική καταβολή τιμήματος σε μεταβιβάσεις, προσύμφωνα και εξοφλητικές πράξεις. [6]
📌Ακίνητο για εκμετάλλευση
Η απόδοση πρέπει να υπολογίζεται μετά τους φόρους, τη συντήρηση, τις περιόδους χωρίς μισθωτή και το κόστος χρηματοδότησης.
Για το φορολογικό έτος 2026, ισχύει η ακόλουθη κλίμακα για εισόδημα από ακίνητη περιουσία: [7]
|Κλιμάκιο ετήσιου φορολογητέου εισοδήματος|Συντελεστής|
|—————————————–|———-:|
|Έως 12.000 € |15% |
|12.000,01–24.000 € |25% |
|24.000,01–36.000 € |35% |
|Πάνω από 36.000 € |45% |
Οι συντελεστές εφαρμόζονται ανά κλιμάκιο. Η τελική εκτίμηση εξαρτάται από το συνολικό εισόδημα και τις ισχύουσες ρυθμίσεις.
Μακροχρόνια μίσθωση και ανακαίνιση
📌Υπό προϋποθέσεις, προβλέπεται απαλλαγή φόρου εισοδήματος για 36 μήνες για κατοικίες που μετατρέπονται από κενές ή βραχυχρόνια μισθούμενες σε μακροχρόνια μίσθωση. Το πλαίσιο καλύπτει επιλέξιμες συμβάσεις έως 31.12.2026 και θέτει απαιτήσεις για εμβαδόν, διάρκεια και προηγούμενες δηλώσεις. [7] Η αγορά κενού διαμερίσματος δεν αρκεί από μόνη της.
Για επιλέξιμες δαπάνες αναβάθμισης κτιρίων προβλέπεται μείωση φόρου έως συνολικά 16.000 ευρώ, κατανεμημένη σε πέντε έτη και μέχρι τον φόρο κάθε έτους. [8] Ελέγξτε πριν από τις εργασίες την επιλεξιμότητα, τα παραστατικά, τις πληρωμές και τυχόν συμμετοχή σε άλλο πρόγραμμα.
📌Βραχυχρόνια μίσθωση
Έως 31.12.2026 ισχύουν περιορισμοί πρώτης εγγραφής στο Μητρώο Ακινήτων Βραχυχρόνιας Διαμονής στο 1ο, 2ο και 3ο Δημοτικό Διαμέρισμα Αθηνών και, από 1.7.2026, στην Α΄ Δημοτική Κοινότητα Θεσσαλονίκης. Ακίνητα στις περιοχές αυτές που μεταβιβάζονται εν ζωή διαγράφονται από το Μητρώο και δεν μπορούν να επανεγγραφούν όσο ισχύει ο περιορισμός. [9]
Μην υπολογίζετε την τιμή αγοράς με βάση την υπόθεση ότι η υφιστάμενη βραχυχρόνια εκμετάλλευση θα συνεχιστεί. Ελέγξτε τη διεύθυνση, τον κανονισμό του κτιρίου και τις ισχύουσες απαιτήσεις.
📌«Σπίτι μου 3»
Οι αναφορές σε αναμενόμενο πρόγραμμα δεν αποτελούν τραπεζική έγκριση ή εγγύηση επιδότησης. Πριν δεσμευθείτε, επιβεβαιώστε:
● τους επίσημους όρους,
● την έναρξη αιτήσεων,
● την επιλεξιμότητα του ακινήτου,
● τη δική σας δυνατότητα υπαγωγής.
Για το «Σπίτι μου 3» δεν παρουσιάζονται εδώ δημοσιεύματα για ποσοστά ή δόσεις ως οριστικοί όροι διαθέσιμου προγράμματος. Ακόμη και με επιδότηση, απαιτείται σύγκριση προσφορών και έλεγχος του συνολικού κόστους.
📌Πώς να οργανώσετε την αγορά
Συνδέστε την επιλογή ακινήτου με τον συνολικό προϋπολογισμό, τη χρηματοδότηση και τον έλεγχο των δικαιωμάτων που αποκτάτε. Ένας χαμηλός φόρος ή μια προσιτή δόση δεν αρκούν για συνολική αξιολόγηση.
Για νομικό έλεγχο και όρους αγοραπωλησίας, μπορείτε να επικοινωνήσετε με την PRILI & PARTNERS μέσω του www.prili-law.gr.
📖Το άρθρο παρέχει γενική ενημέρωση με βάση τα στοιχεία της 11.10.2026 και δεν υποκαθιστά εξατομικευμένη νομική, φορολογική ή χρηματοοικονομική αξιολόγηση.
Πηγές
1.ΑΑΔΕ — Φόρος μεταβίβασης και απαλλαγή πρώτης κατοικίας.
2.ΑΑΔΕ — Εγχειρίδιο φορολογικών ερωτήσεων και απαντήσεων, Μάιος 2026.
3.Πύλη Στεγαστικής Πολιτικής — Αναστολή ΦΠΑ σε νέες οικοδομές.
4.Πύλη Στεγαστικής Πολιτικής — Αναστολή φόρου υπεραξίας.
5.Your Europe — Ενυπόθηκα δάνεια και ESIS.
6.ΑΑΔΕ — Εγκύκλιος Ε.2075/2024 για την καταβολή τιμήματος.
7.Ν.5246/2025, ΦΕΚ Α΄198 — Άρθρα 8, 9 και έναρξη ισχύος.
8.Πύλη Στεγαστικής Πολιτικής — Φορολογικά κίνητρα αναβάθμισης κτιρίων.
9.Πύλη Στεγαστικής Πολιτικής — Περιορισμοί βραχυχρόνιας μίσθωσης.